
Durante décadas, el prestigio del vino pareció teñido de rojo. El tinto ocupaba el lugar de la complejidad, la guarda, la seriedad y, en el fondo, del poder simbólico. El blanco quedaba a menudo relegado a la frescura, al aperitivo, al verano, a una ligereza casi sospechosa. Por eso resulta tan revelador que una figura como Angelo Gaja, emblema de una gran cultura del tinto italiano, haya defendido que “el futuro de la elaboración está en los blancos”, tal y como recogía Benjamin Lewin MW recientemente en Decanter (A white wine future? Benjamin Lewin MW explores a bold claim)
No era una boutade para epatar en una cata: Gaja ha levantado una nueva bodega dedicada sólo a blancos, con capacidad para 250.000 botellas y 30 hectáreas plantadas en un 90% con Chardonnay y Sauvignon Blanc. Cuando uno de los grandes patriarcas del Nebbiolo mira al blanco, no conviene despacharlo como una excentricidad.
El blanco deja de ser secundario
La cuestión, en realidad, no es si el blanco va a “ganar” al tinto, como si el vino fuera un partido por colores. La pregunta importante es otra: qué nos está diciendo el auge de los blancos sobre cómo vivimos, cómo comemos, cómo compramos y qué tipo de relación queremos tener con el vino. Porque todo indica que no estamos sólo ante una adaptación agronómica al calentamiento global. Estamos ante un cambio cultural de más calado, uno que afecta a la frecuencia de consumo, a la ocasión, al grado alcohólico percibido, a la versatilidad gastronómica y al propio modelo de negocio de la categoría. La OIV lleva años detectando ese desplazamiento: OIV | Evolution of the world wine production and consumption by colour. Su informe sobre la evolución mundial del vino por colores habla de una “tendencia positiva” en producción y consumo de blancos y rosados, mientras los tintos retroceden. Si se compara el promedio 2000-2004 con el de 2017-2021, la cuota del blanco en la producción mundial pasa del 45,6% al 49,3%, mientras la del tinto cae del 47,6% al 42,6%. En 2021, la producción mundial de blanco se estimaba ya en 130 millones de hectolitros, alrededor del 50% del total, frente a 110 millones de hectolitros de tinto. No es un suspiro coyuntural: es una reconfiguración estructural.
También en consumo se aprecia esa mudanza. Según la OIV, en 2021 el tinto seguía liderando con 112 millones de hectolitros y el 47% del consumo mundial, pero el blanco ya alcanzaba 100 millones de hectolitros y el 43%.
No es una moda
Lo decisivo no es sólo la foto fija, sino la tendencia: desde su pico de 2007, el consumo mundial de tinto cayó un 15%, mientras el blanco había subido un 10% desde su nivel más bajo. En otras palabras: el vino blanco no está “de moda”; lleva tiempo conquistando espacio, y lo hace mientras el mercado total se vuelve más frágil.
Ese matiz importa mucho. El vino mundial no vive precisamente una fiesta de exuberancia. La OIV estima que el consumo global cayó a 214,2 millones de hectolitros en 2024, un 3,3% menos que en 2023, mientras la producción descendió a 225,8 millones, su nivel más bajo en más de sesenta años. Aun así, el valor exportado se mantuvo alto, con 35.900 millones de euros y un precio medio de 3,60 euros por litro. Traducido: el sector vende menos volumen, aguanta mejor en valor y necesita con urgencia vinos que conecten con las nuevas ocasiones de consumo.
No sólo cambia el clima, cambia la vida alrededor del vino
Aquí aparece la primera simplificación que conviene desmontar: no, el auge del blanco no se explica sólo porque haga más calor. El clima influye, por supuesto. Lewin recoge que las variedades blancas pueden ofrecer ventajas en un contexto de calentamiento: cosechas más tempranas, mayor capacidad para preservar acidez, mejor adaptación en altitud o exposiciones más frescas, y más flexibilidad de ensamblaje para sostener equilibrio.
Pero reducirlo todo al termómetro sería una coartada demasiado cómoda. El blanco está creciendo también porque encaja mejor en la vida contemporánea. En una cultura de comidas menos ceremoniosas, mayor mezcla gastronómica, largas horas de terraza, aperitivos estirados, búsqueda de frescura y menor tolerancia al alto grado de alcohol o a la estructura, el blanco ofrece algo que va más allá del sabor: ofrece fricción menor. Entra mejor por copa, dialoga con más cocinas, se percibe como más versátil y puede acompañar momentos donde el tinto, sobre todo el tinto medio y pesado, empieza a resultar demasiado solemne para la escena. Eso no significa que el consumidor se haya vuelto superficial; significa que la vida cotidiana ha cambiado de ritmo y el vino que quiera seguir presente tendrá que entenderlo.
Qué vende cada tipo de vino
Y ahí es donde el análisis cultural se cruza con el económico. Porque el verdadero giro no consiste sólo en que cambie el color preferido, sino en que cambie el modelo de negocio de cada color.
El blanco funciona hoy muy bien como vino de frecuencia. Tiene más facilidad para el copeo, la terraza, la barra, el aperitivo y la segunda botella compartida. Puede sostener una gama amplia de precios y suele tener una enorme capacidad para atraer consumidor menos experto sin renunciar por ello a calidad o identidad. En el canal on-premise de Estados Unidos, NielsenIQ observó que el vino mantuvo su cuota en valor dentro del total de bebidas alcohólicas, mientras el espumoso blanco fue el subsegmento con mejor evolución: ganó 0,5 puntos de cuota y fue el único que creció interanualmente en valor, hasta 2.800 millones de dólares. No es exactamente la misma categoría que un blanco tranquilo, pero confirma algo importante: los estilos asociados a frescura, celebración, accesibilidad y versatilidad están leyendo mejor el momento. 2025 Beverage Alcohol Year in Review
El tinto, por su parte, no desaparece. Cambia de función. Conserva mejor que el blanco el capital simbólico: guarda, complejidad, prestigio, relato patrimonial, experiencia gastronómica, botella para sentarse y quedarse. Su fortaleza no está tanto en la rotación como en el valor unitario, el ticket medio y la capacidad de construir mundos de marca más densos. El problema no lo tiene el gran tinto con identidad, sino el tinto intermedio que se ha quedado sin una función clara: ni refresca ni emociona, ni es vino de diario fácil ni gran vino memorable. Si el blanco domina la rotación, el tinto tendrá que volver a justificar su lugar como experiencia.
El espumoso juega todavía otra partida. No vive tanto de la frecuencia como de la ocasión. Se vende mejor cuando logra convertirse en gesto social: brindis, celebración, brunch, regalo, arranque festivo, pequeño lujo democrático. Por eso el espumoso blanco está mostrando una resistencia particular en algunos mercados: no compite sólo como vino, sino como escena, en la mesa, en el brindis casi todos los días. La gran lección comercial del Prosecco, por ejemplo, no fue vender burbujas; fue vender contexto.
Dicho sin maquillaje: el vino ya no se ordena sólo por tipologías enológicas, sino por funciones culturales y económicas. Blanco, tinto y espumoso no compiten exactamente en el mismo tablero.
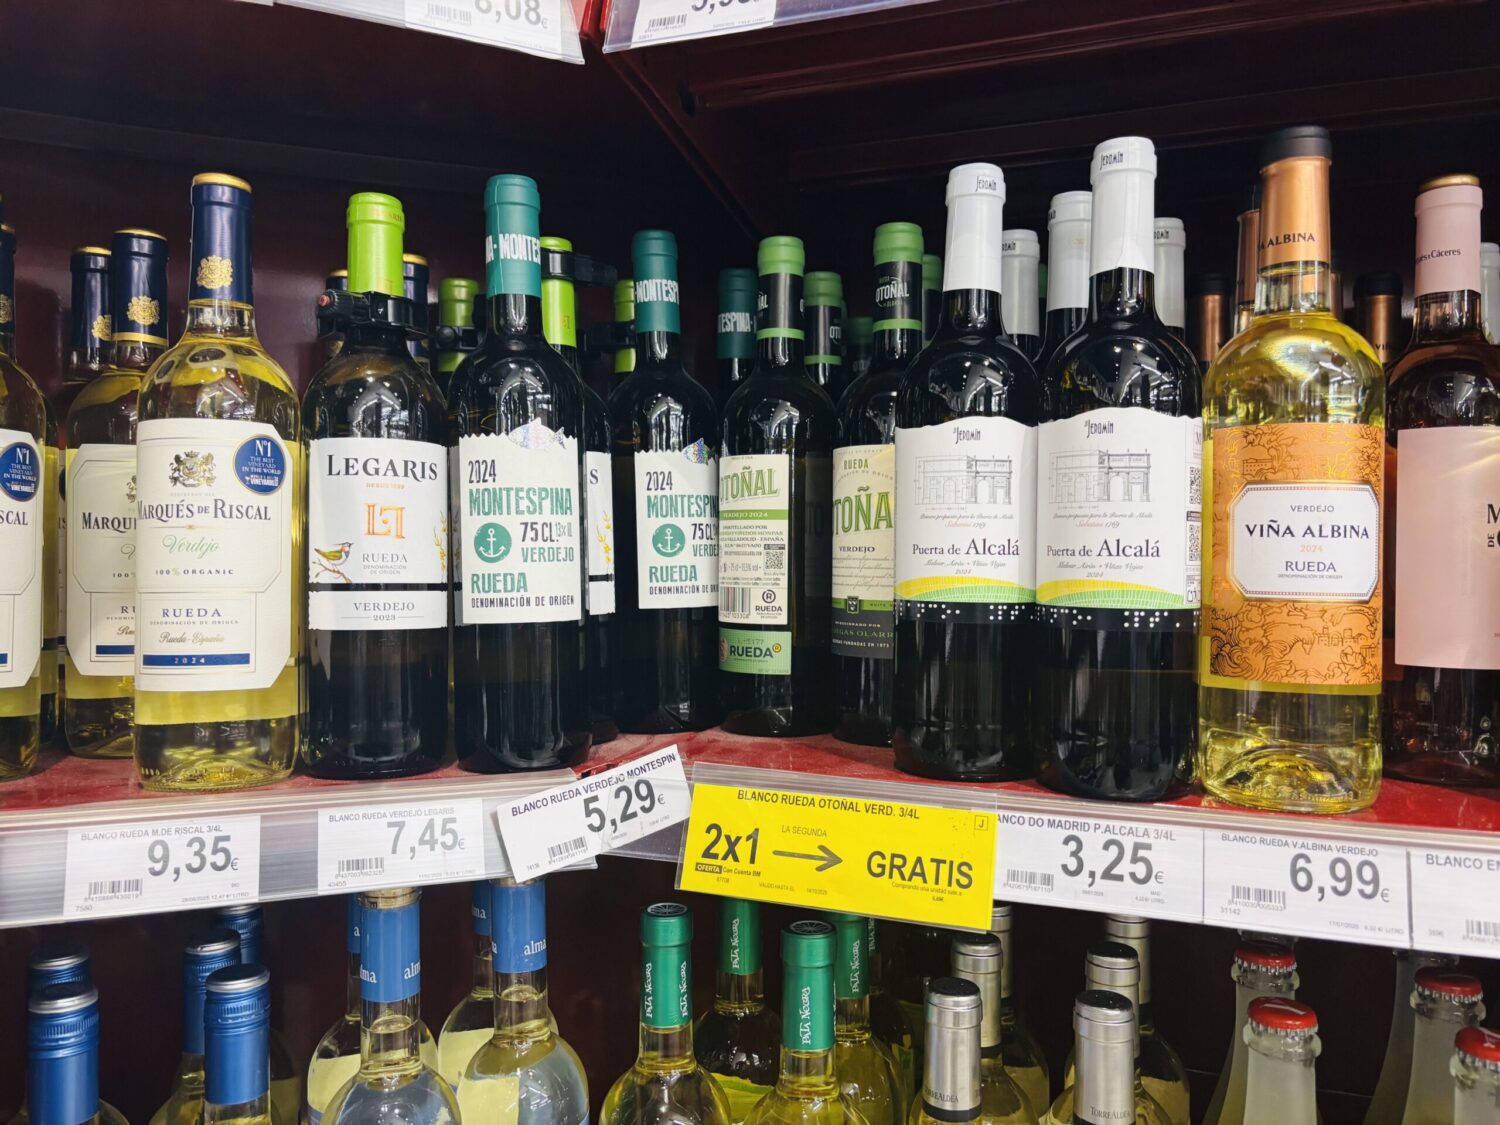
Triunvirato blanco de uvas: tres manera de ganar mercado
España, en este punto, resulta especialmente interesante. No sólo porque dispone de una diversidad blanca extraordinaria, sino porque varias denominaciones llevan tiempo demostrando que el blanco puede sostener modelos de negocio muy distintos.
Rueda representa el caso más evidente de blanco convertido en sistema comercial. La denominación cerró 2025 con 118.675.175 contraetiquetas, récord histórico, en un contexto de caída general del consumo. Además, sus exportaciones alcanzaron más de 17,3 millones de botellas en 2025. Aquí el éxito no se explica sólo por la variedad Verdejo, sino por algo más decisivo: claridad de producto, reconocimiento inmediato y gran capacidad de distribución con jefes de compra y cartas de vinos en ejército. Rueda ha sabido ocupar un espacio nítido en la mente del consumidor: blanco accesible, reconocible, contemporáneo y de alta rotación.
Rías Baixas ofrece otro modelo. En su dossier de 2025 la DO eporta 47,5 millones de kilos de uva recogidos en vendimia, con predominio abrumador de las variedades blancas, y mantiene un fuerte perfil exportador. Su lógica no es tanto la escala masiva como el valor territorial: el Albariño no ha triunfado sólo por ser un blanco rico y aromático, sino porque ha conseguido asociarse a un imaginario atlántico reconocible, gastronómico y exportable. Rías Baixas demuestra que un blanco puede crecer no sólo por rotación, sino también por prestigio de origen y trabajo premium.
Valdeorras, con la Godello, insinúa una tercera vía. La vendimia de 2025 superó los 7,53 millones de kilos y la uva godello rozó los 6 millones. Aquí no estamos ante la maquinaria comercial de Rueda ni ante la notoriedad internacional de Rías Baixas, sino ante un blanco con fuerte potencial de valor, complejidad y aspiración. Godello está funcionando como recordatorio de que el auge del blanco no tiene por qué desembocar en vinos simples o veraniegos: también puede reforzar blancos de estructura, guarda y profundidad cultural, un relato que ya vertebra distintos territorios como Monterrei, Valdeorras o Bierzo.
Ese contraste entre Verdejo, Albariño y Godello es probablemente uno de los asuntos más fértiles para pensar el futuro del vino blanco en España. El Verdejo ha demostrado que se puede construir una categoría de amplio alcance, rápida lectura y enorme eficacia comercial. El Albariño ha probado que un blanco español puede articular prestigio internacional, territorio y deseo. La Godello sugiere que todavía hay recorrido para blancos que quieran crecer más en valor que en volumen. No son sólo variedades: son tres maneras distintas de estar en el mercado. En este artículo nos toca actuar de simplistas con estas cepas por sus ventas, pero no olvidemos la riqueza varietal y de excelente precio y calidad que tienen otras alternativas varietales, expuestas en este artículo:
Una ventana de oportunidad
Conviene, además, mirar este fenómeno con algo de perspectiva histórica. España ha sido durante mucho tiempo un país donde el prestigio narrativo lo acaparaban los tintos, incluso cuando grandes zonas de blancos o de vinos generosos tenían una relevancia económica y cultural enorme. El problema no era sólo productivo, sino simbólico: el blanco se veía como menos serio, menos noble o de menor calidad. Quizá una de las novedades más interesantes del momento sea precisamente el derrumbe de esa jerarquía. El blanco ya no necesita pedir permiso para aspirar a complejidad, guarda, precio o centralidad cultural.
La pregunta, entonces, no es si España tiene oportunidad. La tiene. La cuestión es si sabrá aprovecharla sin banalizarla. Porque vender blancos no consiste únicamente en aprovechar el verano o poner etiquetas limpias y frases sobre frescura. Si España quiere convertir esta ola en una palanca de largo recorrido, tendrá que explicar mejor sus zonas, jerarquizar mejor sus estilos, ordenar mejor sus precios y construir un relato cultural más ambicioso alrededor de sus blancos. No basta con vender alivio climático. Hay que vender conexiones con el consumidor.
Ahí está, quizá, la llamada de fondo. El auge de los blancos no anuncia la muerte del tinto. Anuncia algo más interesante y más incómodo: el fin de un modelo único de negocio del vino. El blanco domina hoy la rotación. El espumoso domina la ocasión. El tinto, si quiere seguir ocupando el centro del imaginario, tendrá que volver a merecerlo como experiencia y no sólo como costumbre.
Tal vez el futuro no sea blanco, tinto o espumoso. Tal vez el futuro sea de los vinos que sepan encontrar una función cultural clara en la vida contemporánea.
Y ahí España tiene una oportunidad magnífica. Pero también una obligación: dejar de pensar el vino sólo como producto y empezar a pensarlo, de verdad, como lenguaje.